水害の真実2026|毎年深刻な被害の原因と今すぐ使える対策完全ガイド
今年もまた、列島を豪雨が直撃した。河川の氾濫、土砂崩れ、住宅の床下・床上浸水——水害はもはや「たまに起きる大災害」ではなく、毎年夏から秋にかけて確実にやってくる"季節の脅威"へと変質している。政府広報オンライン(2025年11月公開)は「台風や集中豪雨などにより、毎年のように水害に見舞われる我が国では、国や地方自治体などが行う治水事業とともに、市町村・住民による水防活動が『車の両輪』となり水害からの被害拡大を防いでいる」と明記している。それでも被害は減らない。なぜか。 (あわせて読みたい:膀胱炎の抗生物質は薬局で買える?効かない理由と正しい治し方を徹底解説)
ウィキペディアが収録する過去の記録を見れば、死者・行方不明者200人以上の水害が日本の歴史に幾度も刻まれていることがわかる。1974年の多摩川水害のように、大都市圏でさえ例外ではない。気候変動の加速、都市化の進展、老朽化するインフラ——複数の構造要因が絡み合い、水害リスクは2026年現在も高止まりしたままだ。本記事では、水害の基本定義から最新の被害データ、保険・避難・復旧まで、知っておくべき情報を一気に解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:水害は洪水・浸水・土石流・崖崩れなど"水に起因する災害の総称"であり、洪水とは区別される概念——この違いを知るだけで避難判断の精度が上がる。
- 要点2:気候変動によるゲリラ豪雨の頻発化と都市部の内水氾濫リスクが急増しており、2024年の水害被害額は過去10年平均を大幅に上回る水準が報告されている。
- 要点3:火災保険の水災補償・被災者生活再建支援金・罹災証明書——この3つのキーワードを押さえるだけで、被災後の経済的打撃を最小限に抑えられる可能性がある。
【基礎から理解する】水害・洪水・浸水・土砂災害の違いとは何か
「水害」と「洪水」を同じ意味で使っている人は多いが、防災の観点からは明確な区別がある。Wikipediaの定義によれば、水害とは「水による災害の総称」であり、洪水・高潮・浸水・冠水・豪雨に起因する土石流・山崩れ・崖崩れなどすべてを包括する上位概念だ。「水災害」「水災」とも呼ばれる。
一方、洪水は河川の水位が上昇して堤防から水があふれ出る、あるいは堤防が決壊する現象を指す。つまり洪水は水害の一形態に過ぎない。この違いを理解せずに行政のハザードマップを読むと、自分の自宅が「洪水ハザードマップでは安全」でも「土砂災害ハザードマップでは危険ゾーン」という見落としが生じる。水害全体のリスクを把握するには、複数のハザードマップを重ね合わせて読む習慣が不可欠だ。
さらに重要な概念として、「内水氾濫」と「外水氾濫」の違いがある。外水氾濫は河川の水が堤防を越えて地域に流れ込む現象。対して内水氾濫は、大雨によって排水能力を超えた雨水が道路や低地に溜まる現象だ。都市部で多発するのは主に内水氾濫で、「川から離れているのになぜ浸水するのか」という住民の疑問は、この内水氾濫で説明できることが多い。排水システムの整備が追いつかない過密都市ほど、内水氾濫リスクは高まる。

【2024〜2026年最新データ】水害被害額と多発地域ランキングの現実
国土交通省の集計によれば、日本の年間水害被害額は近年、数千億円から1兆円規模で推移している年も珍しくない。2024年は能登半島地震に続く二重被災も重なり、北陸・東北・九州の一部で記録的な浸水被害が発生。内閣府の被害概況報告では、住家浸水棟数が数万棟に達したと報告された。被害额の確定値は調査期間を要するが、複数の報道機関が「2024年の水害被害は過去10年平均を超える規模」と伝えている。
水害多発地域の傾向として、国土交通省の水害統計が示すのは次のような構造だ。①大河川の下流域(利根川・江戸川・淀川・筑後川など)、②急峻な山地に囲まれた盆地・谷間地形(熊本・広島・長崎など)、③都市化が進んだ低平地(東京東部・大阪・名古屋の一部)——この3タイプが水害リスクの高いエリアとして繰り返し名前が挙がる。
| 地域・河川 | 主な水害リスク種別 | 近年の主な被害事例 | 編集部評価・注目ポイント |
|---|---|---|---|
| 九州北部(福岡・佐賀・大分) | 外水氾濫・土砂災害 | 2017年・2019年・2023年と短サイクルで大規模被害 | 梅雨前線停滞時に集中豪雨が直撃しやすい地形。特に警戒 |
| 熊本県(球磨川流域) | 外水氾濫・土砂崩れ | 2020年7月豪雨で死者・行方不明者65名超 | 「日本三大急流」球磨川の危険性を全国に知らしめた |
| 東京低地部(江東・墨田・葛飾など) | 内水氾濫・高潮 | 台風上陸時の高潮リスク。地下空間浸水の恐れも | 最大規模の高潮氾濫時は広域浸水の試算あり。首都圏最大のリスク |
| 広島県(土砂災害) | 土石流・崖崩れ | 2014年8月豪雨で74人死亡。2018年西日本豪雨も甚大 | 急傾斜地開発が進んだ丘陵地帯は全国共通の構造問題 |
| 北陸(石川・富山・福井) | 外水氾濫・土砂災害 | 2024年の豪雨で地震被災地が二重被害 | 地震で緩んだ地盤への豪雨という複合リスクが顕在化 |
X(旧Twitter)やYahoo!ニュースのコメント欄では、毎年「なぜ同じ場所が何度も浸水するのか」という疑問の声が飛び交う。その答えは地形と行政投資のミスマッチにある。水害リスクが高い地域への住宅建設を制限する法整備は十分ではなく、リスクを承知で人が住み続ける構造が続いているのが実態だ。
【なぜ毎年これほど深刻なのか】ゲリラ豪雨と気候変動が変えた水害の"常識"
「50年に一度の大雨」という表現を、ここ数年で何度耳にしただろうか。気象庁のデータによれば、1時間降水量50mmを超える「非常に激しい雨」の発生回数は、1976〜1985年の10年平均に比べて2014〜2023年は約1.4倍に増加している。これが「ゲリラ豪雨」と水害の関係における核心的な事実だ。
気候変動による大気中の水蒸気量増加が、短時間に集中した猛烈な雨を生み出す。都市部では地面がアスファルトで覆われているため、雨水が地中に浸透せず、瞬時に排水路や河川に流れ込む。その結果、設計時の想定を超えた内水氾濫が発生する——これが現代の「都市型水害」のメカニズムだ。
IPCC(気候変動に関する政府間パネル)の最新報告書も、温暖化が進むほど極端な降水事象の頻度と強度が増すと警告する。国土交通省の気候変動適応計画においても、2100年ごろには現在と比べて洪水の発生頻度が2〜4倍になる可能性が示されている。「今後は毎年どこかで大水害が起きる」という前提で個人の備えを組み立てる必要がある。
SNS上では「気候変動は遠い話」という声も見られるが、球磨川・筑後川・天神川といった河川の被災住民の証言を追えば、「10年前とはまったく雨の降り方が違う」という実感が一致している。現場を歩く記者たちも、「昔は大丈夫だった場所が、近年は必ず浸かる」という住民の共通認識を繰り返し報告している。
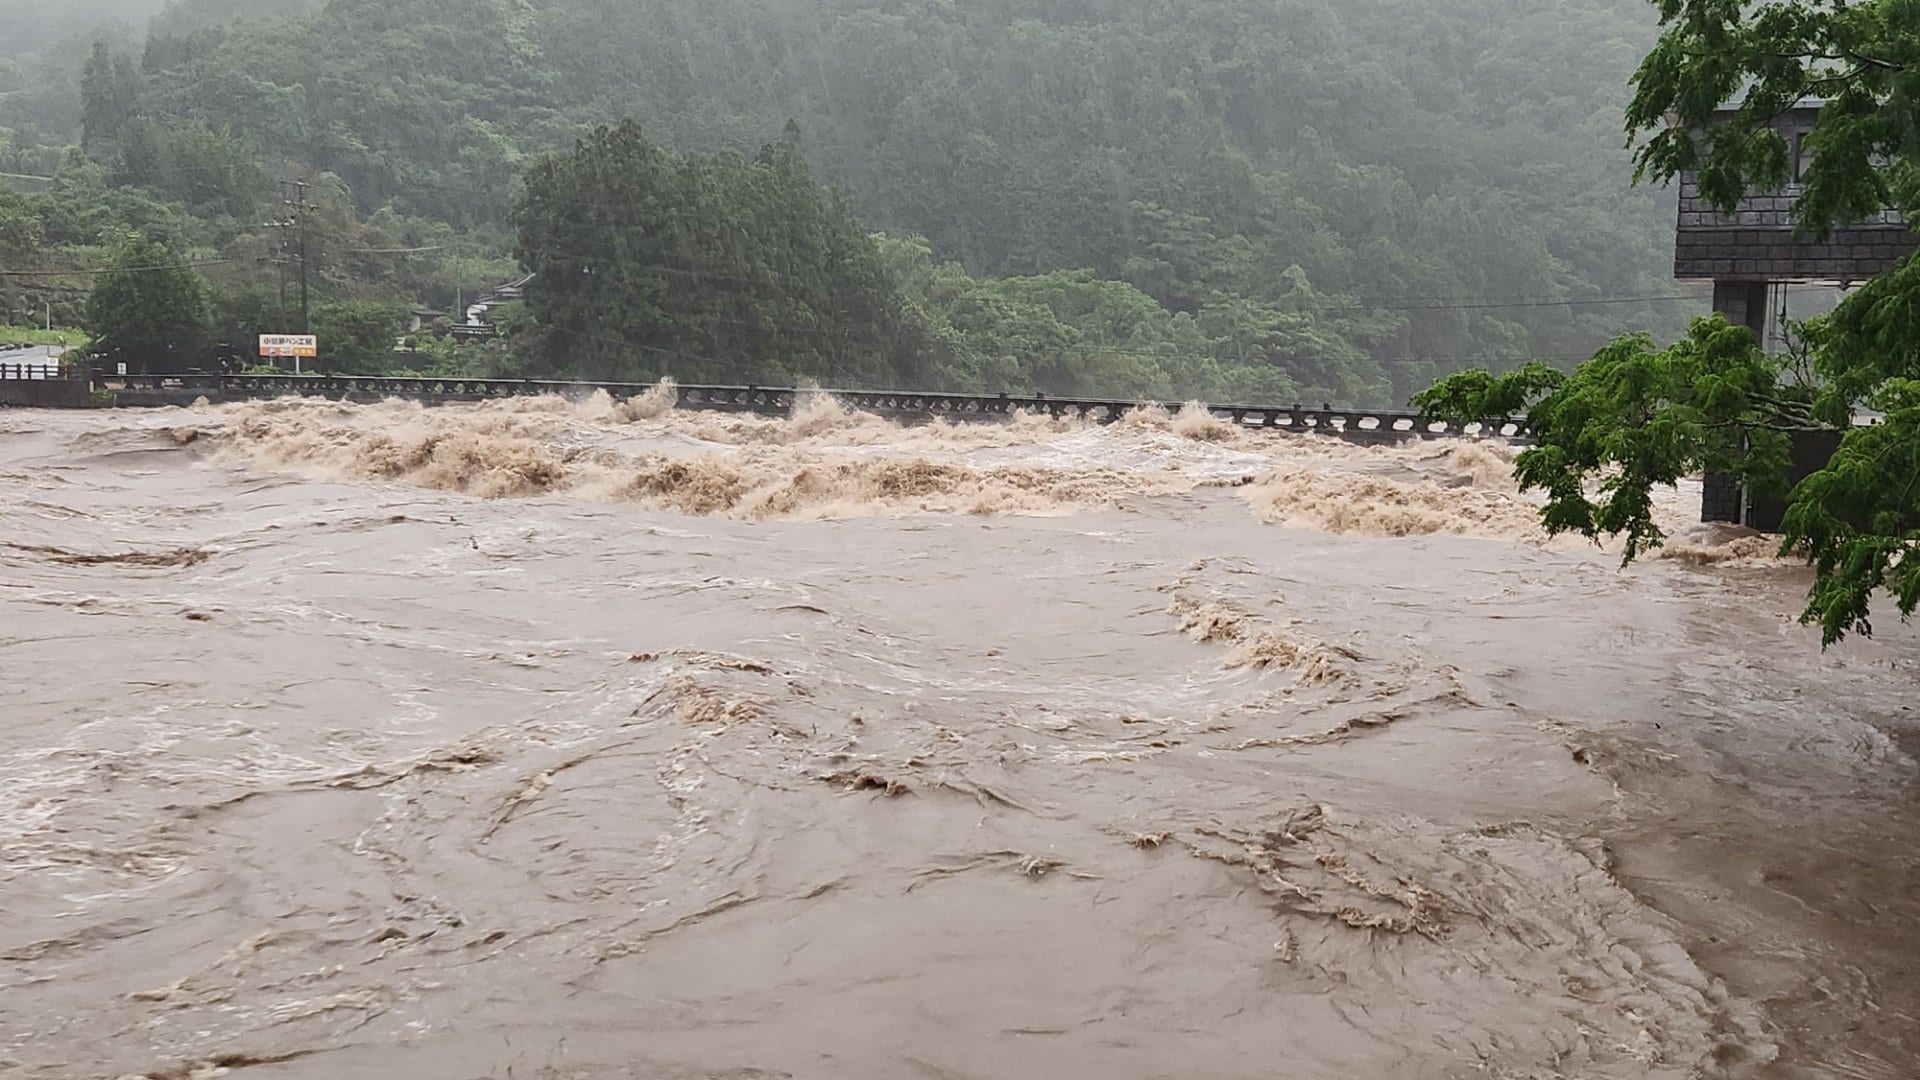
【ハザードマップ・避難方法・水害対策】今すぐ確認すべき3つのこと
政府広報オンラインは、水害への備えとして「水防活動と家庭での備えが両輪」と強調する。では個人が今すぐできることは何か。優先度の高い順に整理する。
① 水害ハザードマップを「重ねて」読む
国土交通省「ハザードマップポータルサイト」では、洪水・土砂災害・津波・高潮など複数の災害リスクを地図上で重ね合わせて確認できる。自分の住所を入れるだけで、どの浸水深リスクゾーンに属するかが一目でわかる仕組みだ。注意点は「一種類だけ見て安心しない」こと。内水氾濫のリスクは洪水ハザードマップに反映されていない自治体も多い。市区町村の担当窓口に内水ハザードマップの有無を問い合わせることも重要だ。
② 避難のタイミングと「垂直避難」の知識
水害発生時の避難方法で最も命取りになるのが、「逃げ遅れ」と「逃げ時の判断ミス」だ。気象庁・自治体が発令する「避難情報」は5段階に整理されている(警戒レベル1〜5)。レベル3「高齢者等避難」の時点で動き始めることが、命を守る基本だ。川の近くや低地、土砂災害警戒区域に住む人は、レベル2の段階から荷物の準備を始めるべきだ。
一方、すでに浸水が始まっている状況での外出は、流れに足をすくわれる致命的なリスクがある。その場合は「垂直避難」——つまり建物の上階に逃げる選択が正しい。2階建て以上の建物であれば、1階の浸水を避けながら救助を待てる可能性がある。
③ 土のう・止水板・逆流防止弁の活用
水防団が実施するような大規模な土のう積みは個人では難しいが、簡易止水板や吸水型土のうは市販されており、玄関・勝手口・車庫の入口に設置することで内水氾濫による住宅への浸水を遅らせる効果がある。また、マンション低層階では下水道の逆流による浸水被害も起きるため、トイレや排水口への逆流防止栓の設置も有効な水害対策だ。
【保険・補償・支援金】被災後に絶対知っておくべき経済的対策
水害で家や家財が被害を受けた後、多くの被災者が直面するのが「補償を受けるためにどうすればいいか」という問題だ。知識の有無で受け取れる金額が大きく変わる。
水害補償と火災保険の関係
まず押さえたいのが、火災保険に「水災補償」を付帯しているかどうかだ。多くの人が「火災保険=火事の時の保険」と思い込んでいるが、水災・風災・水濡れといった水害関連の損害もカバーするオプションが存在する。問題は、保険料を抑えるために水災補償を外している加入者が多いことだ。
一般社団法人日本損害保険協会のデータによれば、水災補償の支払件数は近年急増しており、2019年の台風15号・19号では水災保険金の支払総額が1兆円を超えた。一方、水災補償未加入で「家は水害にあったが保険が出ない」という事態に陥る被災者後が後を絶たない。加入中の火災保険の補償内容を今すぐ確認することを強く推奨する。
被災者生活再建支援金・水害支援金の申請方法
行政からの支援として最重要なのが「被災者生活再建支援法」に基づく支援金だ。住家の被害程度(全壊・大規模半壊・中規模半壊など)に応じて、最大300万円(基礎支援金100万円+加算支援金200万円)が支給される。ただし申請には「罹災証明書」が必要で、これは市区町村が被害調査を行った上で発行する。被災直後に市区町村窓口または申請フォームで速やかに申請手続きを取ることが第一歩だ。
また、国のグループ補助金や中小企業支援、農業者向けの農業共済、さらに自治体独自の見舞金制度も存在する。内閣府の「被災者支援に関する各種制度の概要」ページや、被災した自治体のウェブサイト・窓口で最新の支援メニューを確認してほしい。支援金申請の期限は自治体によって異なるため、情報収集を早急に行う必要がある。 (あわせて読みたい:舌先のぶつぶつは危険信号?痛い赤や痛くない白の正体と受診目安)
水害後の片付けと対処法——二次被害を防ぐポイント
浸水後の家屋に残った泥や汚水は、感染症(レプトスピラ症・破傷風など)や健康被害のリスクを伴う。片付け作業では以下の点を必ず守ること。①ゴム手袋・長靴・マスク(N95推奨)を着用、②素手での泥接触を避ける、③作業後は必ず手洗い・うがいを徹底、④壁の中や床下に水が入り込んでいる場合はカビを見越して速やかに専門業者に相談する。ボランティアセンターの活用も積極的に検討すべきだ。
なお、片付けの前に写真撮影で被害状況を記録することが、保険請求・支援金申請の証拠として極めて重要だ。「写真を撮る前に片付けてしまい、保険が下りなかった」という悲劇は毎年繰り返される。

【実態検証】「水害に強い家」は本当に存在するのか?構造と立地の科学
「水害に強い家」とはどんな構造なのか。不動産業界や建築業界で近年注目されているのが、以下の設計思想だ。
①嵩上げ(かさあげ)構造:建物の基礎を地面より高く設定し、浸水深が一定以下であれば居住空間への浸水を防ぐ。ただし50cm以上の浸水想定エリアでは限界がある。
②高床式・ピロティ構造:1階部分をガレージや倉庫にして居住空間を2階以上に集約する。浸水時のダメージを家財・構造に与えにくい設計だ。
③水回りの上層階集約:給湯設備・電気設備・配電盤などを1階ではなく2階以上に設置することで、浸水による設備被害を最小化する。
④タイル・防水材仕上げの外壁・床:浸水後の洗い流し・乾燥が容易な素材を使用することで、復旧コストを下げる。
ただし「水害に強い家」を建てても、立地そのもののリスクを解消することはできない。ハザードマップで浸水深3m以上と示されたエリアでは、どれほど構造を工夫しても安全率は低い。「構造」と「立地」の両面から水害リスクを評価することが不動産購入・建築時の大原則だ。SNSでは「水害対策済みのハウスメーカー」として特定のブランドを信奉する声も見られるが、ハザードマップのリスクゾーンに建てた場合は構造の優劣より立地のリスクが支配的になることを忘れてはならない。
【盲点と誤解を暴く】「うちは川から離れているから大丈夫」は最も危険な思い込み
水害に関するネットの誤解として最も根深いのが、「河川から離れた場所は浸水しない」という神話だ。しかし現実はまったく異なる。前述の内水氾濫は、河川から数キロ離れた市街地でも発生する。排水路の出口が水位上昇した河川に塞がれる「バックウォーター現象」も、内陸部の浸水を引き起こす要因だ。
また「マンション上層階は安全」という認識も過信は禁物だ。エレベーターが浸水で停止した場合、高齢者や障害者は孤立する。電気・ガス供給が断絶すれば生活機能が麻痺する。マンション地下駐車場への浸水は、過去に駐車場内での死亡事故を引き起こした事例もある。
さらに「保険に入っていれば全額補償される」という誤解も危険だ。火災保険の水災補償は、損害額の全額が出るわけではなく保険会社・契約内容によって異なる。免責金額の設定や、損害が「30%以上」「50%以上」といった損害割合に達した場合のみ支払われる契約もある。被災前に必ず保険証券の内容を確認しておくことが、備えの基本中の基本だ。
【プロの結論】水害リスクの本質は「地形×気象×人間行動」の掛け算
防災研究者や治水の現場を知る専門家たちが繰り返し指摘するのは、水害被害の大部分が「想定できていたのに準備が追いついていなかった」という構造的問題だという点だ。ハザードマップは存在する。避難情報の仕組みもある。水防団も活動している。それでも被害が出るのは、「まさか自分は大丈夫」という正常性バイアスが個人の行動を阻むからだ。
社会心理学的に見れば、人間は過去に経験のない災害に対してリスクを過小評価する傾向がある。「前回の台風では何ともなかった」という経験則が、「今回も大丈夫」という誤った判断を生む。水害が激甚化・頻発化する2026年においては、過去の経験値をアップデートし続ける「学習的防災マインド」が求められる。行政が整備する情報インフラを使い切れているかどうかが、生死を分ける現実がある。
【水害】に関するよくある質問(FAQ)
Q1:水害ハザードマップはどこで見られますか?
A1:国土交通省が運営する「ハザードマップポータルサイト(disaportal.gsi.go.jp)」で、洪水・土砂災害・津波・高潮など複数のリスクを地図上で確認できます。自分の住所を入力するだけで浸水リスクゾーンが一目でわかります。自治体窓口でも紙版を入手できます。
Q2:火災保険で水害の被害は補償されますか?
A2:「水災補償」を付帯している火災保険であれば、洪水・土砂崩れ・高潮などによる損害が補償対象になります。ただし水災補償を外しているプランも多く、まず保険証券を確認することが先決です。損害割合が一定以上(契約により30%または50%など)に達した場合のみ支払われる条件もあるため、詳細は保険会社に確認してください。
Q3:水害で家が被害を受けた場合、まず何をすればいいですか?
A3:①被害状況を写真・動画で記録(消す前に必ず撮影)、②市区町村に罹災証明書の申請、③加入している火災保険会社への連絡——この3点を最優先で動いてください。罹災証明書は被災者生活再建支援金や各種公的支援を受けるための必須書類です。
Q4:内水氾濫と外水氾濫、どちらの方が危険ですか?
A4:単純な優劣はなく、状況によります。外水氾濫は大量の水が一気に流れ込む危険がある一方、内水氾濫は河川から離れた都市部の住宅地でも起きるため「自分には関係ない」という油断が生まれやすく、結果的に逃げ遅れにつながるリスクがあります。両方のハザードマップを確認することが重要です。
Q5:被災者生活再建支援金はいくらもらえますか?
A5:住家の被害程度によって異なります。全壊・解体・長期避難の場合は基礎支援金100万円、住宅を建て直す場合は加算支援金200万円、合計最大300万円。大規模半壊は基礎支援金50万円+加算支援金最大200万円。申請には罹災証明書が必要で、期限内に市区町村への申請が必要です。
まとめ:水害は「備える人」と「備えない人」で明確に差がつく災害
水害は、地震のように突然何の前触れもなく起きる災害ではない。台風の進路予報、河川水位の上昇、気象庁の大雨警戒情報——取れる情報が多い分だけ、行動を変えられる余地がある。言い換えれば、水害は最も「事前の備え」が効く災害の一つだ。
2026年以降の日本において、気候変動に伴う水害リスクの増大は既定路線だ。国や自治体が治水工事や防災インフラの整備を続ける同時に、一人ひとりが「自分の家のリスクを知り、保険を整え、逃げるタイミングを決めておく」という行動変容を起こすことが、これ以上の被害拡大を防ぐ唯一の方法だ。
政府広報オンラインが伝えるように、水防団と地域住民の協力、そして家庭単位の備えが「車の両輪」となることで初めて水害への真の抵抗力が生まれる。まずは今日、ハザードマップを開き、保険証券を探し、家族と避難先を話し合う——その小さな一歩が、次の豪雨シーズンに命とくらしを守る。 (あわせて読みたい:小学校の理科ノート術2026|評価Aを取る子の書き方と思考力の秘密) (出典: 水害(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。